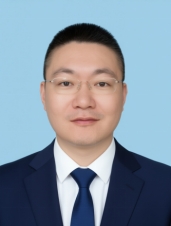
卜林,金融学博士,教授,博士生导师。现研究方向为:汇率风险、艺术品另类投资
承担课程:
财务报表分析、固定收益证券、策略投资与行业研究、家族办公室与全球资产配置、养老财富规划等
科研成果:
[1]卜林,刘斯诺,靳一.绿色乡村、金融发展与共同富裕[J].现代金融研究,2026,31(8):98-112.
[2]卜林,周迪.我国金融混业经营下交叉性金融风险的测度与影响因素研究[J].金融发展研究,2025,(04):15-28.
[3]卜林,李纪欣.全球金融周期对我国企业尾部系统风险的影响研究[J].国际金融研究,2024,(08):39-48.
[4]卜林,任硕.我国交叉性金融业务的风险监管与防控[J].西南金融,2023,(06):42-55.
[5]卜林,赵轶薇.进口贸易对粮食安全的影响研究——基于财政支农与农业保险的调节效应分析[J].保险研究,2023,(03):87-104.
[6]卜林,赵轶薇,周莹莹.出口信用保险提高了中国出口竞争力吗?[J].国际金融研究,2023,(03):26-36.
[7]卜林,贾骁涵,施健伟,等.基于MVMQ-CAViaR模型的在岸离岸股指期货极端风险溢出效应研究[J].投资研究,2022,41(11):82-96.
[8]卜林,袁晨曦,施健伟,等.基于时频视角的在岸与离岸股指期货波动溢出效应研究[J].金融理论与实践,2022,(09):92-105.
[9]卜林,任硕.我国商品期货间的信息溢出效应研究——基于价格关联与波动关联的比较分析[J].南开学报(哲学社会科学版),2022,(04):66-76.
[10]卜林,赵航,凡慧敏.地缘政治风险、经济政策不确定性与汇率波动[J].国际金融研究,2021,(11):55-65.
[11]卜林,刘凯迪.中国行业系统重要性评估及系统性风险防范研究[J].金融论坛,2021,26(08):60-69+80.
[12]卜林,孙丽玲,李政.地缘政治风险、经济政策不确定性与股票市场波动[J].南开经济研究,2020,(05):185-205.
[13]卜林,李晓艳,朱明皓.上海原油期货的价格发现功能及其国际比较研究[J].国际贸易问题,2020,(09):160-174.
[14]卜林,赵航.宏观审慎政策的有效性与协调性研究[J].金融理论与实践,2020,(04):26-33.
[15]卜林,王雪杰,刘志强.全球股票市场系统性风险传递网络研究[J].国际金融研究,2020,(03):87-96.
[16]卜林,刘淇.境内外人民币利率联动关系研究——基于非线性Granger因果关系检验[J].南开经济研究,2018,(04):53-66.
[17]卜林,贾妍妍,周远.人民币利率定价权存在旁落境外的风险吗?[J].南开学报(哲学社会科学版),2018,(04):33-44.
[18]卜林,郝毅,李政.财政扩张背景下我国货币政策与宏观审慎政策协同研究[J].南开经济研究,2016,(05):55-73+88.
[19]卜林,李政.金融系统性风险的度量与监测研究[J].南开学报(哲学社会科学版),2016,(04):150-160.
[20]卜林,李政.我国上市金融机构系统性风险溢出研究——基于CoVaR和MES的比较分析[J].当代财经,2015,(06):55-65.
[21]卜林,李政,张馨月.短期国际资本流动、人民币汇率和资产价格——基于有向无环图的分析[J].经济评论,2015,(01):140-151.
[22]李政,赵轶薇,卜林.企业数字化转型与金融市场稳定——基于尾部系统风险视角[J].证券市场导报,2024,(02):68-79.
[23]赵清波,卜林,赵玲玲.银行金融科技如何影响风险承担?——来自中国银行业的经验证据[J].金融论坛,2023,28(02):25-33+58.
[24]赵清波,卜林.银行发展金融科技能否提高经营绩效?——来自我国92家银行的经验证据[J].财经理论与实践,2022,43(05):19-26.
[25]李政,石晴,卜林*.基于分位数关联的政策连续性跨国溢出研究[J].金融研究,2022,(08):94-112.
[26]李政,石晴,卜林.地缘政治风险是国际原油价格波动的影响因子吗?:基于GARCH-MIDAS模型的分析[J].世界经济研究,2021,(11):18-32+135.
[27]李政,王鑫雨,卜林.全球外汇市场溢出效应与人民币国际影响力研究[J].当代经济科学,2022,44(05):54-67.
[28]吴永钢,蒋铭磊,卜林.地缘风险、经济政策不确定性与企业金融化[J].南开经济研究,2022,(04):100-119.
[29]余峰燕,傅颖诗,卜林*,梁琪.股票承销市场中的个人社会关系研究——基于承销双方、承销团成员多重关系视角[J].经济学(季刊),2021,21(06):2083-2104.
[30]吴永钢,赵航,卜林.中国金融体系内极端风险溢出关系研究[J].南开经济研究,2019,(05):98-121.
[31]李政,涂晓枫,卜林.金融机构系统性风险:重要性与脆弱性[J].财经研究,2019,45(02):100-112+152.
[32]李政,梁琪,卜林.人民币在岸离岸市场联动关系与定价权归属研究[J].世界经济,2017,40(05):98-123.
[33]李政,卜林,郝毅.我国股指期货价格发现功能的再探讨——来自三个上市品种的经验证据[J].财贸经济,2016,(07):79-93.
[34]Shen C, Bu L, Lin K, Wu M. Twin Booms: The Lead–Lag Relation Between Credit and Housing Booms [J].Emerging Markets Finance and Trade,2016, 52(2): 522-537.
[35]Jin Y, Wang S, Bu L, Zhai P. Unconventional, Conventional Monetary Policies, and Optimal Energy Supply Structure in China [J].Finance Research Letters, 2023, 54: 103732.
[36]Jin Y, Zhao H, Bu L, Zhang D. Geopolitical Risk, Climate Risk and Energy Markets: A Dynamic Spillover Analysis [J].International Review of Financial Analysis,2023, 87: 102597.
出版专著:
1.中国金融系统性风险度量及宏观审慎监管研究,经济科学出版社,2016年12月
2.基于网络视角的金融风险评估与防范研究,中国金融出版社,2025年3月
科研项目:
1.主持国家社科青年项目(17CJY057):新常态下我国系统性金融风险度量监测与协作型调控机制研究,已结项
2.主持国家社科一般项目(24BJY084):“双循环”背景下粮食安全与汇率稳定的交互影响、作用机理及应对策略研究,在研
3.参与国家社科一般项目(20BJY240):混业经营下中国交叉性金融风险的识别、度量及预防研究,已结项
4.参与国家自科基金青年项目(71703111)“金融机构系统性风险敞口与贡献的度量及监管研究——基于金融网络视角的分析”,已结项
5.参与教育部人文社会科学规划项目(24YJA790088):强监管防风险视角下债务风险与银行体系双向溢出的机制、监测与防范研究
6.参与天津智库项目(TJSTDY26-22):对标CPTPP/DEPA的自贸区融资租赁全产业链制度集成创新研究
7.参与天津社科项目(TJYJQN22-005):乡村振兴背景下农产品价格风险管理的“保险+期货”模式优化研究
联系方式:bulin@tjufe.edu.cn